
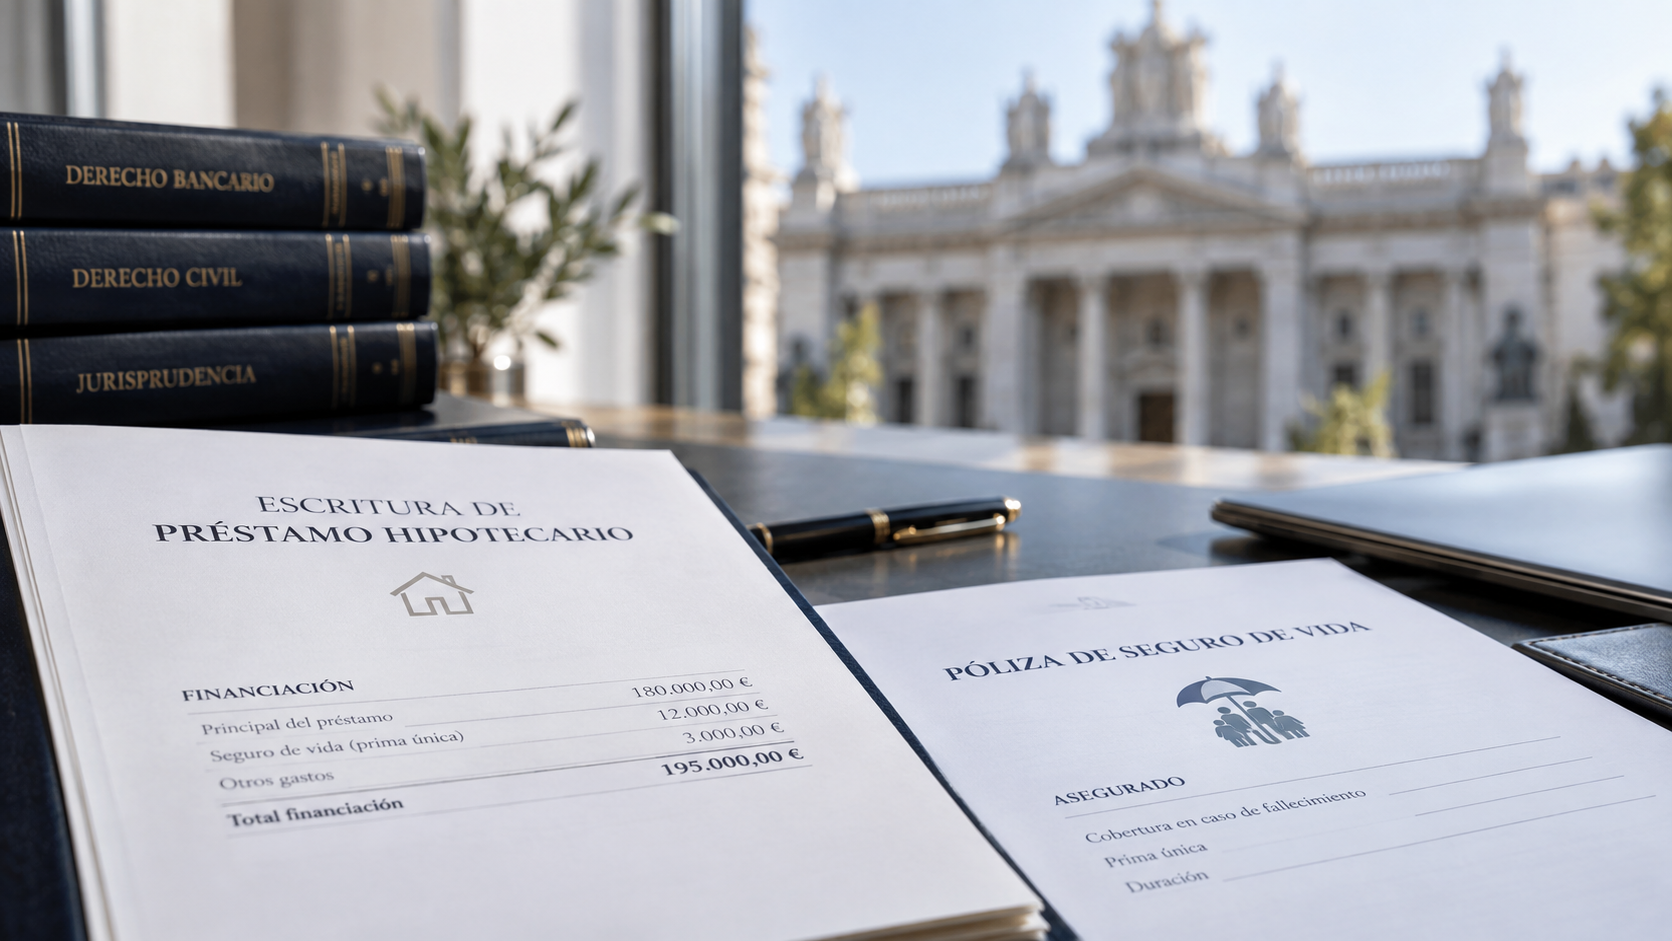
Seguro de vida de prima única financiado en una hipoteca tras la sentencia del Tribunal Supremo
Si al firmar tu hipoteca el banco te obligó a contratar un seguro de vida, cobró toda la prima por adelantado y además la financió dentro del propio préstamo, la Sentencia del Tribunal Supremo 913/2026, de 11 de junio, puede ser especialmente relevante para tu caso.
El Tribunal Supremo acaba de pronunciarse sobre una práctica utilizada durante años en la contratación de préstamos hipotecarios: los seguros de vida de prima única financiada vinculados a la hipoteca.
Se trata de aquellos casos en los que, al conceder el préstamo, el banco vinculaba la operación a un seguro de vida o de amortización. En lugar de pagar el seguro año a año, se cobraba por adelantado una cantidad elevada correspondiente a varios años de cobertura.
Y, en muchos casos, ese dinero también se financiaba con la propia hipoteca.
La Sala de lo Civil del Tribunal Supremo, en su Sentencia 913/2026, de 11 de junio de 2026 (recurso 6043/2021, ECLI:ES:TS:2026:2627), ha declarado abusiva la cláusula analizada en el procedimiento.
¿Qué es un seguro de vida de prima única financiada?
Es relativamente sencillo.
Imaginemos que solicitas una hipoteca de 150.000 euros y el banco vincula su concesión a un seguro de vida cuyo coste asciende a 20.000 euros.
En lugar de pagar una prima anual, los 20.000 euros del seguro se pagan de una sola vez al contratar la hipoteca.
Pero el consumidor normalmente no entrega ese dinero de su bolsillo. El banco lo incorpora a la financiación.
El resultado es importante: no solo pagas el seguro, sino también los intereses generados por ese importe durante la vida del préstamo.
Precisamente esto sucedía en el caso examinado por el Tribunal Supremo.
El préstamo ascendía a 151.547,62 euros y tenía una duración prevista hasta 2057. De ese capital se ordenaba transferir 24.467,62 euros a la aseguradora para pagar la prima del seguro de amortización. El propio Tribunal Supremo destaca que el importe destinado al seguro representaba más del 16 % del capital prestado.
¿Por qué considera abusiva esta práctica el Tribunal Supremo?
La sentencia no dice que contratar un seguro de vida asociado a una hipoteca sea ilegal por sí mismo.
El problema está en cómo se impuso y financió el seguro en el supuesto analizado.
El Tribunal Supremo considera acreditado que el banco impuso al consumidor un seguro de amortización con una aseguradora perteneciente al mismo grupo empresarial, mediante una prima única anticipada y financiada, sin que constaran otras opciones de contratación con terceros ni otras modalidades de pago.
Esto tiene una consecuencia jurídica relevante.
Aunque en la escritura apareciera formalmente como una simple orden de transferencia, el Supremo considera que la oferta vinculante, la contratación del seguro y el préstamo hipotecario deben analizarse conjuntamente.
Es decir, no basta con presentar el pago del seguro como una transferencia separada de la hipoteca si, en realidad, formaba parte de las condiciones impuestas para contratarla.
El consumidor debe poder elegir la compañía de seguros
Este es uno de los puntos centrales de la sentencia.
Una entidad financiera puede exigir determinadas garantías vinculadas a un préstamo. Pero eso no significa que pueda obligar al consumidor a contratar necesariamente el seguro con la compañía elegida por el propio banco.
El Tribunal Supremo aplica en su razonamiento el artículo 12.4 de la Directiva 2014/17/UE, conforme al cual debe permitirse al consumidor contratar con otro proveedor cuando la póliza alternativa ofrezca un nivel de garantía equivalente.
En el caso resuelto, no constaba que se hubiera ofrecido al cliente la posibilidad de contratar con otra aseguradora.
Tampoco que pudiera optar por una prima periódica anual en lugar de pagar anticipadamente una prima única de elevada cuantía.
El coste del seguro también afecta a la TAE de la hipoteca
La sentencia aborda otro aspecto especialmente importante para el consumidor: conocer cuánto cuesta realmente la financiación.
Si el seguro está vinculado a la concesión del préstamo, su coste puede formar parte del coste total del crédito.
En el supuesto analizado, el Tribunal Supremo considera que la prima debería haberse tenido en cuenta en la TAE y aprecia además incumplimientos de las exigencias de información sobre el coste de la operación.
Esto es especialmente relevante porque financiar una prima única significa que el consumidor termina pagando también intereses sobre el precio del seguro.
Por tanto, el coste real puede ser sensiblemente superior a la cantidad que figura inicialmente como prima.
¿Puedo reclamar el seguro de vida de mi hipoteca?
La sentencia abre una vía especialmente relevante para consumidores que contrataron su hipoteca en condiciones similares, pero cada préstamo debe analizarse individualmente.
Hay varios indicios que conviene comprobar:
- El banco condicionó la operación a contratar un seguro de vida o de amortización.
- Se contrató con una aseguradora propuesta o perteneciente al grupo del banco.
- Se cobró una prima única por adelantado para varios años.
- La prima se incorporó al capital financiado de la hipoteca.
- No se ofreció la posibilidad real de contratar con otra aseguradora.
- No se ofreció una alternativa mediante primas anuales o periódicas.
- El coste del seguro no se reflejó correctamente al informar sobre el coste total de la financiación o la TAE.
- No existió una negociación individual real sobre estas condiciones.
La existencia de uno solo de estos elementos no permite afirmar automáticamente que la cláusula sea nula. Es necesario revisar conjuntamente la escritura, la documentación precontractual y la póliza del seguro.
¿Cuánto dinero puede recuperar el consumidor?
Aquí hay un matiz muy importante de la sentencia.
El Tribunal Supremo declara la nulidad de la cláusula, pero tiene en cuenta que el seguro sí proporcionó cobertura durante un determinado periodo de tiempo.
Por ello, la consecuencia no es necesariamente devolver toda la prima como si el seguro nunca hubiera existido.
En el caso resuelto, el banco deberá devolver el importe de la prima única con sus intereses pactados, descontando la parte proporcional correspondiente al periodo durante el cual la cobertura del seguro estuvo vigente, también con sus intereses pactados. Los efectos se calculan desde la firmeza de la sentencia.
Por tanto, la cantidad recuperable dependerá de factores como el importe inicialmente pagado, la duración prevista del seguro y el periodo de cobertura ya consumido.
¿Cómo saber si mi hipoteca tiene una prima única financiada?
El primer paso es revisar la documentación de la operación.
En particular:
1. La escritura del préstamo hipotecario.
Debe comprobarse si aparece alguna transferencia a una aseguradora o alguna referencia a seguros, productos vinculados o protección de pagos.
2. La póliza o certificado del seguro de vida.
Permitirá conocer el importe de la prima, duración, aseguradora, coberturas y beneficiario.
3. La documentación precontractual.
Es especialmente importante comprobar cómo se presentó el seguro antes de firmar la hipoteca.
4. El cuadro de amortización y los movimientos bancarios de la firma.
Pueden ayudar a determinar si el coste del seguro se incorporó al capital financiado.
Incluso cuando la escritura no diga expresamente que el seguro era obligatorio, puede ser necesario estudiar toda la operación en su conjunto. Precisamente eso hace el Tribunal Supremo en la STS 913/2026.
¿Qué cambia con la Sentencia 913/2026 del Tribunal Supremo?
La relevancia de esta resolución está en que la Sala Primera analiza conjuntamente el préstamo hipotecario, la documentación precontractual y el seguro.
El banco no puede evitar el control de abusividad simplemente presentando el pago de la prima como una orden de transferencia independiente.
Si detrás de esa operación existió una condición predispuesta por la entidad que obligaba al consumidor a contratar un seguro determinado, con una aseguradora concreta y mediante una prima única financiada, esa práctica puede someterse al control de transparencia y abusividad previsto en la normativa de consumidores.
¿Tienes un seguro de vida de prima única incluido en tu hipoteca?
En Eix30 Abogados analizamos préstamos hipotecarios y cláusulas bancarias para determinar si existen condiciones susceptibles de reclamación.
Si al firmar tu hipoteca pagaste de una sola vez varios miles de euros por un seguro de vida —especialmente si esa cantidad se incorporó al propio préstamo—, conviene revisar la escritura de hipoteca, la póliza del seguro y la documentación entregada por el banco antes de la firma.
La STS 913/2026 ofrece ahora un criterio especialmente relevante para realizar ese análisis.
¿Puedo reclamar el seguro de vida que me obligó a contratar el banco con la hipoteca?
Sí, puede existir una reclamación si el seguro fue impuesto como condición vinculada a la hipoteca y concurren circunstancias como la falta de libertad para elegir aseguradora, el pago mediante una prima única financiada o la falta de transparencia sobre su coste.
La Sentencia del Tribunal Supremo 913/2026, de 11 de junio, declaró abusiva una cláusula con estas características. No obstante, es necesario analizar las circunstancias de cada hipoteca.
¿Qué ha dicho el Tribunal Supremo sobre los seguros de vida de prima única vinculados a hipotecas?
El Tribunal Supremo ha declarado abusiva una cláusula que imponía al consumidor un seguro de amortización contratado con una aseguradora del mismo grupo empresarial que el banco, mediante una prima única anticipada y financiada, sin que constaran alternativas para contratar con otras aseguradoras o pagar la prima de otra forma.
La resolución es la STS 913/2026, de 11 de junio (ECLI:ES:TS:2026:2627).
¿Qué es un seguro de vida de prima única financiada?
Es un seguro cuyo coste correspondiente a varios años de cobertura se paga de una sola vez al contratar la hipoteca.
Cuando la prima es financiada, el banco incorpora ese importe al préstamo. Esto supone que el consumidor no solo paga el precio del seguro, sino también los intereses generados por la financiación de esa prima.
¿Todos los seguros de vida vinculados a una hipoteca son abusivos?
No. La sentencia del Tribunal Supremo no declara que todos los seguros de vida asociados a hipotecas sean abusivos.
Hay que analizar cómo se produjo la contratación: si el seguro fue impuesto por el banco, si el cliente pudo elegir otra aseguradora, si existían otras modalidades de pago, si la prima fue financiada y qué información recibió el consumidor sobre el coste real de la operación.
¿Puede el banco obligarme a contratar el seguro de vida con su aseguradora?
La STS 913/2026 considera relevante que al consumidor no se le ofreciera la posibilidad de contratar un seguro con garantías equivalentes con una compañía diferente.
El Tribunal Supremo recuerda que el consumidor debe poder elegir otro proveedor de seguros cuando su póliza ofrezca un nivel de garantía equivalente al exigido por el prestamista.
¿Puedo reclamar si el seguro de vida se financió con la propia hipoteca?
La financiación de la prima es uno de los elementos relevantes que deben analizarse.
En el caso resuelto por el Tribunal Supremo, la prima se detraía del propio capital del préstamo. Esto suponía que el consumidor tenía que soportar también el coste financiero y los intereses correspondientes a la prima del seguro durante la vigencia de la financiación.
¿Cuánto dinero puedo recuperar por un seguro de vida de prima única?
La cantidad dependerá de las circunstancias concretas de cada contrato.
En el supuesto resuelto por la STS 913/2026, el Tribunal Supremo ordenó devolver el importe de la prima única con sus intereses pactados, descontando la parte proporcional correspondiente al periodo durante el que el seguro había proporcionado cobertura, también con sus intereses pactados.
¿Qué documentos necesito para saber si puedo reclamar?
Conviene revisar, como mínimo, la escritura del préstamo hipotecario, la póliza o certificado del seguro y la documentación precontractual entregada por el banco.
También puede ser necesario comprobar el cuadro de amortización y los movimientos realizados al formalizar la hipoteca para determinar si el importe del seguro fue incorporado al capital financiado.
¿Puedo reclamar si en mi escritura de hipoteca solo aparece una transferencia a la aseguradora?
Puede ser posible. El Tribunal Supremo ha rechazado que la operación quede fuera del control de abusividad por el mero hecho de aparecer formalmente en la escritura como una orden de transferencia.
Lo importante es determinar si esa transferencia respondía realmente al pago de un seguro impuesto por el banco como parte de las condiciones de la operación hipotecaria.
¿Cómo puedo saber si el seguro de vida de mi hipoteca puede ser abusivo?
Hay varios elementos que conviene comprobar: si el banco eligió la aseguradora, si podías contratar con otra compañía, si pagaste una prima única por varios años, si esa prima se financió con la hipoteca, si pudiste elegir una prima anual y qué información recibiste sobre el coste real del seguro.
La existencia de alguno de estos elementos no determina por sí sola la nulidad. Es necesario estudiar conjuntamente el préstamo hipotecario, el seguro y la documentación previa a la contratación.

Miguel Angel Gómez Arias – Abogado
¿Pagaste un seguro de vida de prima única al contratar tu hipoteca?
Si al firmar tu préstamo hipotecario el banco descontó o financió varios miles de euros para pagar un seguro de vida, podemos revisar la documentación para determinar si tu caso presenta las circunstancias analizadas por el Tribunal Supremo.
En Eix30 Abogados analizamos la escritura de hipoteca, la póliza del seguro y la documentación precontractual para valorar la viabilidad de la reclamación.
Contacta con nosotros y estudiaremos tu caso.
Podemos atenderte presencialmente, e igualmente también por cualquier medio telemático, evitando desplazamientos innecesarios. Para ello envíanos el siguiente formulario o envía un email aquí, y te atenderemos lo antes posible.
CONSULTANOS
Expon tu problema, y si has recibido alguna notificación, o quieres que veamos algún documento, adjúntalo al mensaje. Indicanos tus datos y un abogado especializado contactará contigo lo más brevemente posible.

Deja tu comentario